Trafik Sigortası ve Kasko Farkı Nedir? Hangisi Zorunlu? (2026)
İÇİNDEKİLER
Kısa cevap
Zorunlu trafik sigortası (ZMSS) yasal zorunludur ve karşı tarafın (üçüncü şahsın) zararını poliçe limitleri içinde karşılar; kendi aracınızı kapsamaz. Kasko isteğe bağlıdır ve kendi aracınızı (çarpma, çalınma, yangın vb.) güvenceye alır. İkisi farklı şeyleri korur. Teminatlar poliçe limitleriyle sınırlıdır ve kasko kapsamı her poliçede aynı değildir; ayrıntıyı poliçenizden ve sigortacınızdan teyit edin. (Güncelleme: Eylül 2026)
Zorunlu trafik sigortası (ZMSS) nedir?
Kazada karşı tarafa verdiğiniz maddi ve bedeni zararları poliçe limitleri dâhilinde karşılayan, kanunen zorunlu sigortadır. Kendi aracınızdaki hasarı kapsamaz. Trafik sigortası olmadan araç kullanmak idari yaptırımlara yol açar; devir ve muayenede geçerli poliçe aranır. Teminat limitleri devlet tarafından belirlenen çerçevede uygulanır.
Kasko nedir?
İsteğe bağlıdır ve kendi aracınızı güvenceye alır. Kapsam poliçeye göre değişir; her kasko aynı teminatı vermez. Ek teminatlar ayrı ayrı değerlendirilmelidir:
- Çarpma/çarpışma, çalınma, yangın, doğal afet (ana teminatlar, poliçeye göre).
- Mini onarım, ikame araç, cam, çekme (ek/opsiyonel teminatlar).
- Muafiyet: Bazı poliçelerde belirli tutara kadar hasarı sigortalı üstlenir.
- Kaskonun ödeyeceği tutar aracın kasko değeri üzerinden belirlenir.
İMM (İhtiyari Mali Mesuliyet) neden önemli?
Zorunlu trafik sigortasının limiti, ağır kazalarda karşı tarafın zararını karşılamaya yetmeyebilir. İMM, bu limiti aşan kısımdaki sorumluluğunuzu güvenceye alan isteğe bağlı ek teminattır. Yüksek bedelli araçların karıştığı kazalarda koruma sağlar.
Değer kaybı
Kusurlu olmadığınız bir kazada aracınızın değer kaybını karşı taraftan talep etme hakkınız olabilir; bu, kaskodan ayrı bir konudur.
Fark tablosu
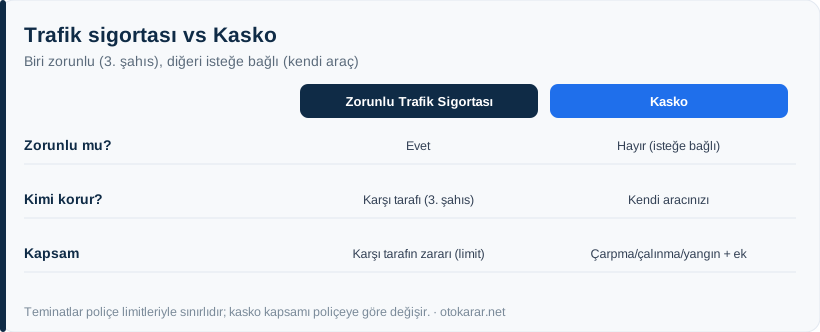
| Konu | Zorunlu Trafik Sigortası | Kasko |
|---|---|---|
| Zorunlu mu? | Evet | Hayır (isteğe bağlı) |
| Kimi korur? | Karşı tarafı (3. şahıs) | Kendi aracınızı |
| Kapsam | Karşı tarafın zararı (limit dâhilinde) | Poliçeye göre çarpma/çalınma/yangın + ek teminatlar |
| Bedel | Devlet çerçevesinde | Kasko değeri ve teminata göre |
İkinci el araç alırken
Devir sonrası trafik poliçesinin devri veya yeni poliçe gerekir; kasko isteğe bağlıdır ve aracın kasko değeri/hasar geçmişi primi etkiler. Alım kalemlerini araba alırken masraflar rehberimizde topladık; hasar geçmişini alım öncesi oto ekspertizle doğrulamak hem kasko hem güvenlik açısından önemlidir.
Kaynaklar
- SEDDK — Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu
- Türkiye Sigorta Birliği (TSB)
- Sigorta Bilgi ve Gözetim Merkezi (SBM)
İlgili: Kaza sonrası değer kaybını kusurlu tarafın trafik sigortası öder; kasko ise yalnızca değer kaybı teminatı eklendiyse karşılar. Ayrıntı için araç değer kaybı nasıl alınır rehberine bakın veya değer kaybı hesaplama aracını kullanın.
İnceleyen: Dynobil Teknik Danışma Ekibi · Son güncelleme: 14 Eylül 2026 · Hazırlayan: OtoKarar Editör Ekibi. Bu içerik genel bilgilendirme amaçlıdır; kesin bilgi için ilgili resmî kaynağa/uzmana danışın.
Sıkça Sorulan Sorular
Trafik sigortası ile kasko arasındaki fark nedir?
Zorunlu trafik sigortası karşı tarafın zararını (limit dâhilinde) karşılar ve zorunludur. Kasko isteğe bağlıdır ve kendi aracınızın hasar/çalınma/yangın gibi zararlarını poliçe kapsamında karşılar.
Kasko zorunlu mu?
Hayır, isteğe bağlıdır. Yasal zorunluluk yalnızca trafik sigortası içindir.
İMM ne işe yarar?
Zorunlu trafik sigortasının limitini aşan karşı taraf zararlarında sorumluluğunuzu güvenceye alan isteğe bağlı ek teminattır.
Her kasko aynı teminatı mı verir?
Hayır. Kasko kapsamı ve muafiyetler poliçeye göre değişir; mini onarım, ikame araç, cam gibi teminatlar ayrı değerlendirilir.
İkinci el araç alınca sigorta ne olur?
Devir sonrası trafik sigortasının devri veya yeni poliçe gerekir; kasko isteğe bağlıdır ve aracın değerine göre fiyatlanır.